常陽バンキングアプリ
- 4.4
- 評価
- 500.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
銀行に行く時間を作りにくい人にとって、残高や入出金を確認するたびに店舗やATMへ向かうのは、思っている以上に負担です。私が常陽バンキングアプリを使ってまず便利だと感じたのは、口座の状態を確認するための行動を、スマートフォンの中で完結させやすいことでした。常陽銀行を普段から使っている人なら、日常のお金の流れを手元で見直すための入口として、かなり現実的な選択肢です。
これは株式会社常陽銀行が提供する公式のファイナンスアプリで、料金は無料です。評価は平均4.4で、評価数はおよそ1万4千件、レビュー数は900件を超えています。インストール数も50万を超えており、少なくとも常陽銀行の利用者にとって、スマートフォンで銀行サービスを使うための定番に近い存在だと感じます。
口座を確認したい朝から、用事を終えるまでの流れ
朝に口座を開くときは、残高を見るだけでなく、今日の支払い予定と照らし合わせるところまでを一つの流れにすると、確認が判断につながります。私は、外出前に必要な金額を考えておけば、買い物や現金の用意を落ち着いて決めやすいと思います。次に、短時間で済ませたい場面と、情報を丁寧に見直したい場面を分けて考えます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


最初に決めるのは「何を確認したいか」
私なら、アプリを開く前に目的を一つに絞ります。給料や入金が反映されたかを見たいのか、直近の引き落としを確認したいのか、それとも使える残高を把握したいのか。この整理をしておくと、画面を何となく眺めるだけで終わらず、必要な情報を探しやすくなります。
たとえば、家賃やカード利用分の引き落としが近い日に、残高だけを見て安心するのは少し危険です。残高が足りていても、すでに予定されている支払いを頭の中で差し引かなければ、実際に自由に使える金額とは一致しません。アプリは確認の手間を減らしてくれますが、最終的な判断まで自動で代わってくれるものではありません。
この点は、銀行の紙通帳やATM利用と比べたときの違いです。通帳は記録を物理的に残せますし、ATMは現金の入出金と同時に確認できます。一方で、スマートフォンを手に取れるなら、移動せずに現在の口座状況へ近づけるのがアプリの強みです。
確認から判断までを短くする
朝、出勤前に口座へ入金があったかを確認する場面を想像すると、このアプリの価値が分かりやすくなります。店舗の営業時間を気にせず、ATMまで歩く必要もありません。画面を開いて状況を確認し、その日の買い物や支払いに使えるかを自分で判断できます。
私はこうした確認を、単なる残高チェックではなく、予定と実績を照らし合わせる作業として使うのがおすすめです。前回見たときから何が変わったのか、思っていた入金や引き落としが反映されているのかを確認すれば、家計の小さなズレにも気づきやすくなります。
ただし、便利さの中心は「常陽銀行の口座を見やすく確認できること」です。複数の金融機関を一つの画面でまとめたい人や、投資、クレジットカード、電子マネーまで横断して家計を管理したい人は、専用の家計簿アプリのほうが合う場合があります。このアプリだけで、すべての金融情報を一元管理するものとして期待すると、用途がずれてしまいます。
外出先での使い方と、確認後の行動
買い物の途中で「この支払いをしても大丈夫か」と迷ったときにも、口座を確認してから決められます。ここで大切なのは、アプリを開くこと自体を目的にしないことです。残高を見たら、直近の固定費、近く予定している現金支出、すでに使ったカード分を思い出し、今日使える範囲を決めます。
この一連の流れを習慣にすると、ATMで現金を下ろしてから残高を考えるより、先に状況を確認して必要な金額だけを動かす判断がしやすくなります。私は、特に月末や大きな支払いの前にこの順番を守ると、余計な出金を減らしやすいと感じます。
一方で、通信環境やスマートフォンの状態に左右される点は、紙の通帳や現金とは違います。端末の充電が切れていたり、アプリを使える状態にしていなかったりすると、確認したい瞬間に役立てられません。重要な支払いの直前だけに頼るのではなく、余裕のあるときに普段の確認方法として慣れておくのが安全です。
家族や別の管理方法との受け渡し
銀行アプリは、口座を使う本人が自分で確認する場面では強い一方、家族全員で家計を共有する用途には工夫が必要です。私は、アプリで自分の口座の動きを確認し、その結果を家計簿や家族との支払いメモへ反映する使い方が現実的だと思います。
たとえば、生活費用の口座から引き落とされた金額を確認したあと、家計簿側に記録を移します。このとき、アプリを見たからといって家計簿への入力まで自動で済むわけではありません。銀行の確認と家計全体の整理を分けて考えると、どこまでをアプリに任せ、どこからを自分で管理するのかが明確になります。
高齢の家族が紙の通帳を好む場合も、無理にアプリへ一本化する必要はありません。本人がスマートフォン操作に慣れていなければ、確認のたびに戸惑う可能性があります。常陽銀行の口座を自分の手元で素早く確認したい人には向いていますが、家族間の共有や代理管理が中心なら、従来の方法と役割を分けるほうが負担は少ないでしょう。
アプリを使う前に整えておきたいこと
最初の導入では、口座情報や本人確認に関わる手続きを落ち着いて進める必要があります。私は、急いでいる移動中ではなく、自宅などで時間を確保して登録することをすすめます。入力内容を確認しながら進められますし、途中で必要な情報を探すために画面を離れる状況も減らせます。
また、スマートフォンを買い替える予定がある人は、切り替え前にアプリの利用状態を確認しておくと安心です。銀行アプリは、一般的なニュースや買い物アプリよりも、端末変更時の確認を軽く考えないほうがよい分野です。ログイン情報を曖昧にしたまま端末を処分すると、再利用までに手間がかかることがあります。
ここで私が重視したいのは、利便性より先に自分の端末を安全に扱う習慣を作ることです。画面ロックを設定し、他人にスマートフォンを渡したままにしない。通知に口座情報が表示される設定になっていないか確認する。こうした周辺の対策が、銀行アプリを日常的に使うときの安心感を左右します。
常陽バンキングアプリが特に合う人
一番相性がよいのは、常陽銀行を主な銀行として使い、残高や入出金を自分のスマートフォンでこまめに確認したい人です。店舗へ行く回数を減らしたい人、ATMへ向かう前に口座を確認したい人、紙の記録よりも手元での確認を重視する人なら、無料で始められる点も含めて試しやすいでしょう。
年齢制限は3歳以上で、対応する最低OSは10です。とはいえ、実際の使いやすさは年齢表示だけでは決まりません。文字や操作に不安がある人は、最初の設定を家族と一緒に行い、その後は本人が無理なく使えるかを確かめるのがよいと思います。
反対に、常陽銀行の口座をほとんど使わない人には、導入する理由が弱くなります。複数銀行の残高を横断して見たい人、支出の分類や予算管理を重視する人、現金を中心に生活している人も、別のサービスや紙の管理方法のほうが目的に合うかもしれません。
通常の銀行利用や家計簿アプリとの違い
紙通帳のよさは、記録を手に取って確認できることです。ただ、記帳のためにATMや店舗へ行く必要があり、確認したいタイミングと記録を更新するタイミングがずれることがあります。アプリはこの間隔を縮めやすく、思い立ったときに口座を確認できるのが違いです。
ATMは現金を扱う行動と相性がよく、入金や出金をその場で済ませられます。しかし、現金が必要ないのに残高確認だけでATMへ向かうのは効率的ではありません。私は、現金を動かすときはATM、口座の状態を確かめるときはアプリという分担が分かりやすいと思います。
家計簿アプリは、複数の支出を分類して月全体の傾向を見るのに向いています。一方、銀行の公式アプリは、自分の口座に関する確認を起点に行動したいときに安心感があります。どちらが上というより、銀行口座の確認と家計分析を同じ役割だと考えないことが重要です。
使っていて気になった摩擦と、向かない場面
銀行アプリは、一般的なアプリのように気軽に試して合わなければ削除する、という感覚だけでは扱いにくいものです。登録や認証の段階で入力を求められると、早く残高を見たい人には面倒に感じられるでしょう。私は、初回設定に時間をかけたくない人には、導入前に必要な情報を手元へ揃えておくよう伝えたいです。
また、口座を確認したあとに何をするかが決まっていない人は、アプリを開く習慣だけが残る可能性があります。残高を見て終わりにするのではなく、支払予定と照合する、家計簿へ記録する、必要な出金額を決めるなど、次の行動を一つ決めておくと価値が出ます。
緊急時に必ず確認できると考えすぎるのも避けたいところです。通信や端末の問題が起きれば、スマートフォンだけに頼る方法は弱くなります。大切な支払いを控えているなら、余裕のある日に残高を確認し、必要な手続きを早めに済ませるという使い方が向いています。
バージョン更新と長く使うための考え方
現在のバージョンは1.21.0です。銀行アプリでは、更新通知を後回しにし続けるより、内容を確認して定期的に更新するほうがよいと私は考えます。更新後に画面の位置や操作の流れが変わる可能性もあるため、支払日の直前ではなく、時間に余裕のある日に一度開いて確認しておくと安心です。
2021年3月16日に公開されてから使われてきたアプリですが、長く使うかどうかは、機能の多さより自分の銀行利用に合うかで判断すべきです。常陽銀行の口座を日常的に使うなら、残高確認のための移動を減らし、入出金の把握を習慣化しやすい点に意味があります。
逆に、口座を年に数回しか使わないなら、アプリを入れても確認のための設定や更新が負担になるかもしれません。私は、無料だからとりあえず入れるより、「毎月どの場面で開くか」を想像してから決めるほうが、結果的に使い続けやすいと思います。
実際の判断を助ける一日の使い方
私なら、朝に入金や前日の支払いを確認し、昼に大きな買い物をする予定があれば再確認し、夜に家計簿へ必要な内容だけを移します。毎回細かく記録するのではなく、金額が大きいものや予定と違った動きだけを拾う方法です。これなら、確認作業が家計管理そのものになってしまうのを防げます。
たとえば、給料日のあとにカードの引き落としが済んでいるかを見る場合、残高の増減だけでなく、いつもの支払いと一致しているかを確認します。もし想定と違えば、すぐに別の明細や支払い記録を見直します。アプリは問題の発見を早める道具であり、原因の確認まで自動化するものではないという距離感が大切です。
この使い方なら、店舗やATMへ行く前の判断、家計簿へ渡す記録、家族へ伝える支払い状況という三つの場面をつなげられます。私は、単に「いつでも見られる」ことより、確認してから次の行動へ移れることが、このアプリの実用的な強みだと感じました。
私の結論
常陽バンキングアプリは、常陽銀行を普段使いしている人が、自分の口座をすばやく確認するための公式アプリです。無料で利用でき、50万を超えるインストール実績と平均4.4の評価も、利用者から一定の支持を得ていることを示しています。ただし、評価の数字だけで決めるのではなく、自分が毎月どれくらい口座を確認するかで判断したいところです。
私が友人にすすめるなら、「ATMへ行く前に残高を見たい」「入出金をこまめに把握したい」「常陽銀行を生活費の中心にしている」という条件に当てはまる場合です。反対に、複数銀行をまとめた家計分析や、家族全員での共有が目的なら、別の管理手段を組み合わせたほうが満足しやすいでしょう。
銀行アプリは、入れただけでお金の管理が整うものではありません。確認する目的を決め、支払い予定と照らし合わせ、必要なら家計簿や家族との共有へつなげる。その流れを作れる人にとって、常陽バンキングアプリは日々の銀行確認を軽くする、堅実な選択肢です。
常陽バンキングアプリに関するよくある質問
01常陽バンキングアプリでは何ができますか?
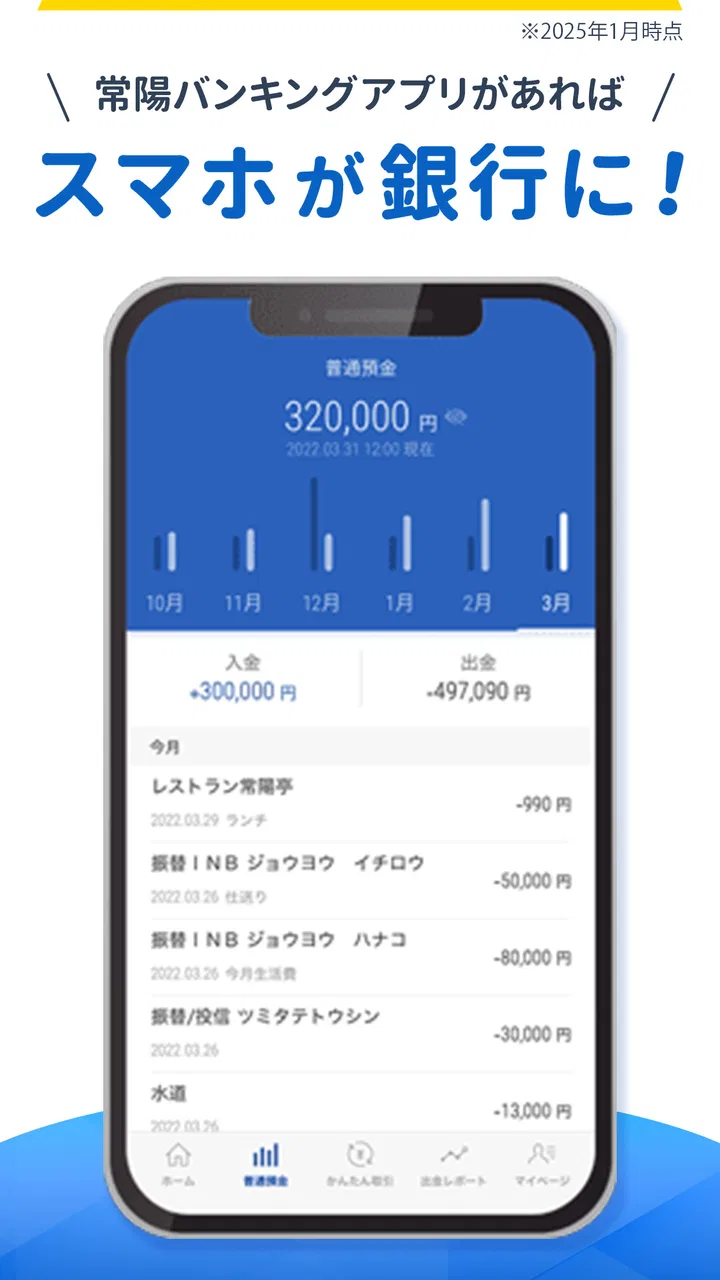
常陽バンキングアプリでは、普通預金などの残高照会、入出金明細の確認、振込や振替、登録情報の確認といった日常的な銀行手続きをスマートフォンから行えます。紙の通帳を持ち歩かずに取引状況を確認できる点が便利です。ただし、利用できる機能や手続きの範囲は口座の種類、本人確認状況、契約内容によって異なるため、初回登録後に表示される案内を確認してください。
02常陽バンキングアプリの利用には何が必要ですか?
利用には、対応するスマートフォン、常陽銀行の対象口座、本人確認に必要な情報、そしてインターネット接続が必要です。初回利用時には、アプリのダウンロード後に口座情報や本人確認情報を入力し、認証設定を行います。端末の電話番号、SMS受信環境、メールアドレスなどが求められる場合もあるため、登録情報が最新であることを事前に確認しておくとスムーズです。
03セキュリティ面は安全ですか?
常陽バンキングアプリでは、ログイン認証や端末認証、生体認証など、スマートフォン向けのセキュリティ機能を利用できる場合があります。とはいえ、安全性は利用者の管理にも左右されます。暗証番号や認証コードを他人に教えない、公式ストアからのみインストールする、OSとアプリを最新状態に保つ、紛失時はすぐに銀行へ連絡する、といった基本対策を必ず行ってください。
04振込や各種手続きには手数料がかかりますか?
残高照会や入出金明細の確認など、基本的な閲覧機能は無料で利用できることがあります。一方、振込、各種変更、時間帯や振込先によっては手数料が発生する場合があります。手数料はサービスの種類、利用チャネル、口座契約、キャンペーンなどによって変わる可能性があるため、操作を確定する前にアプリ内で表示される金額と注意事項を確認することをおすすめします。
05スマートフォンを紛失した場合や機種変更時はどうすればよいですか?
スマートフォンを紛失した場合は、不正利用を防ぐため、できるだけ早く常陽銀行の所定の窓口へ連絡し、アプリや関連サービスの利用停止について相談してください。機種変更時は、旧端末で必要な設定や引き継ぎ手続きを確認し、新端末に公式アプリを再インストールして認証をやり直す必要があります。端末を初期化する前に、ログイン情報や登録電話番号も確認しておくと安心です。
メリット
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行手続きを外出先から進められる
- 生体認証に対応し、ログイン操作を簡単にできる
- 紙の明細を減らせて、取引履歴を管理しやすい
- 常陽銀行の口座を日常的に使う人に便利な公式アプリ
デメリット
- 利用には常陽銀行の口座や所定の登録手続きが必要
- 対応する端末やOSによって一部機能が制限される場合がある
- メンテナンス中は残高照会や取引が利用できない
- 振込などの操作には追加認証やワンタイムパスワードが必要
- 常陽銀行を利用していない人には使える機能がほとんどない

常陽バンキングアプリ
ギャラリー